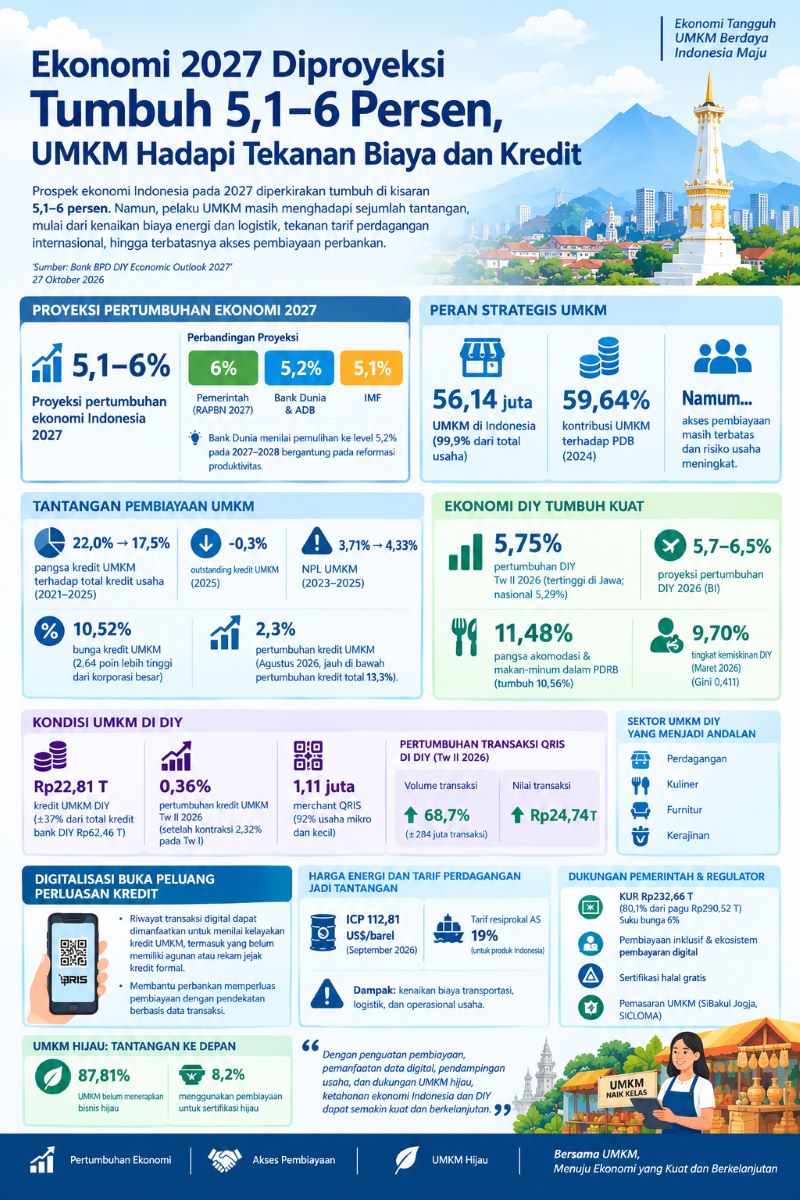
INTENS PLUS – YOGYAKARTA. Prospek ekonomi Indonesia pada 2027 diperkirakan tumbuh di kisaran 5,1 hingga 6 persen. Namun, pelaku usaha mikro, kecil, dan menengah (UMKM) masih menghadapi sejumlah tantangan, mulai dari kenaikan biaya energi dan logistik, tekanan tarif perdagangan internasional, hingga terbatasnya akses pembiayaan perbankan.
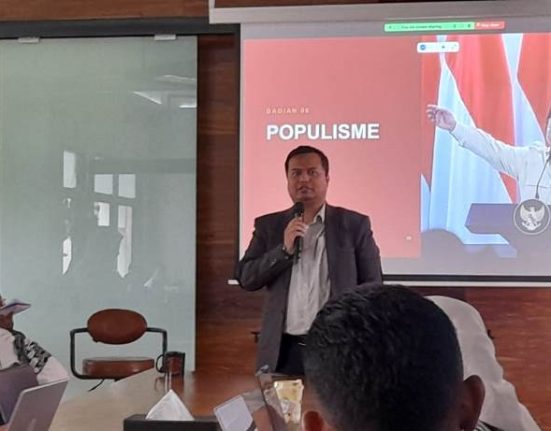
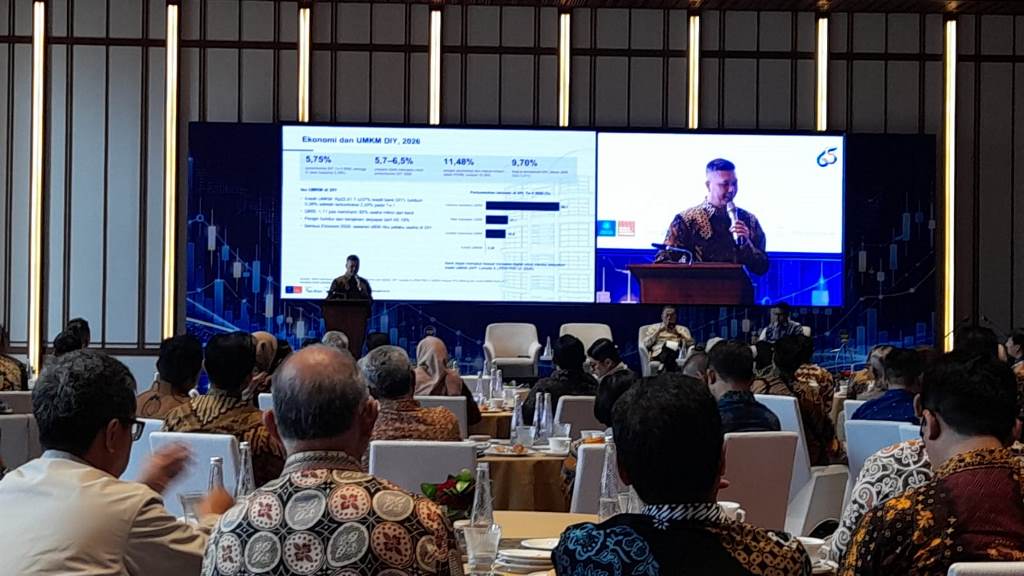
Gambaran tersebut menjadi salah satu sorotan, pada paparan Dekan Fakultas Ekonomika dan Bisnis (FEB) Universitas Gadjah Mada (UGM), Bayu Sutikno, dengan materi Bank BPD DIY Economic Outlook 2027 bertajuk “Economic Resilience 2027: Dinamis Menghadapi Perubahan, Inovatif Menciptakan Pertumbuhan” yang digelar di Grand Hotel De Djokja, Yogyakarta.
“Pemerintah menargetkan pertumbuhan ekonomi nasional sebesar 6 persen pada 2027 melalui asumsi Anggaran Pendapatan dan Belanja Negara (APBN). Sementara itu, proyeksi Bank Dunia dan Asian Development Bank (ADB) masing-masing berada di angka 5,2 persen, sedangkan Dana Moneter Internasional (IMF) memperkirakan pertumbuhan sebesar 5,1 persen,” ujarnya pada memperingati gelaran peringatan 65 tahun Bank BPD DlY. Selasa (27/10/2026).
Ia menjelaskan, perbedaan proyeksi tersebut menunjukkan adanya tantangan dalam mencapai target pertumbuhan ekonomi. Bank Dunia menilai pemulihan pertumbuhan ke level 5,2 persen pada 2027-2028 bergantung pada pelaksanaan reformasi produktivitas.
Di tengah prospek tersebut, UMKM menjadi sektor yang perlu mendapat perhatian karena memiliki kontribusi besar terhadap perekonomian nasional, tetapi masih menghadapi kendala pembiayaan dan peningkatan risiko usaha.
Berdasarkan data yang dikutip dalam materi Economic Outlook 2027, Indonesia memiliki sekitar 56,14 juta UMKM yang mencakup 99,9 persen dari keseluruhan unit usaha. Sektor ini berkontribusi sebesar 59,64 persen terhadap produk domestik bruto (PDB) pada 2024.
Meski memiliki peran besar, akses pembiayaan UMKM masih menjadi persoalan, jatah kredit UMKM terhadap total kredit usaha turun dari 22 persen pada 2021 menjadi 17,5 persen pada 2025.
Pada 2025, outstanding atau baki debet kredit UMKM juga tercatat turun 0,3 persen. Sementara itu, rasio kredit bermasalah atau non-performing loan (NPL) UMKM meningkat dari 3,71 persen pada 2023 menjadi 4,33 persen pada 2025.
Tingkat bunga kredit UMKM yang mencapai 10,52 persen juga tercatat 2,64 poin persentase lebih tinggi dibandingkan bunga kredit korporasi besar.
Kondisi tersebut berlanjut pada Agustus 2026. Kredit UMKM hanya tumbuh 2,3 persen, jauh di bawah pertumbuhan kredit perbankan secara keseluruhan yang mencapai 13,3 persen.
Kesenjangan ini memperlihatkan bahwa pertumbuhan kredit perbankan belum sepenuhnya diikuti peningkatan pembiayaan bagi UMKM. Padahal, akses kredit dibutuhkan pelaku usaha untuk menjaga arus kas, meningkatkan kapasitas produksi, dan memperluas pasar.
Ekonomi DIY Tumbuh 5,75 Persen
Di tingkat daerah, perekonomian Daerah Istimewa Yogyakarta (DIY) menunjukkan kinerja yang relatif kuat. Ekonomi DIY tumbuh 5,75 persen pada triwulan II 2026, lebih tinggi dibandingkan pertumbuhan ekonomi nasional sebesar 5,29 persen dan Jawa sebesar 5,65 persen.
Bank Indonesia memproyeksikan pertumbuhan ekonomi DIY sepanjang 2026 berada pada kisaran 5,7-6,5 persen. Pertumbuhan tersebut ditopang konsumsi rumah tangga, konsumsi pemerintah, dan ekspor.
Sektor akomodasi serta makan dan minum juga mencatat pertumbuhan 10,56 persen. Sektor ini menyumbang 11,48 persen terhadap produk domestik regional bruto (PDRB) DIY, sejalan dengan aktivitas pariwisata dan libur panjang.
“Namun, kinerja ekonomi daerah tersebut belum sepenuhnya tercermin dalam pertumbuhan pembiayaan UMKM,” sebutnya.
Kredit UMKM di DIY tercatat sebesar Rp22,81 triliun atau sekitar 37 persen dari total kredit perbankan daerah yang mencapai Rp62,46 triliun. Pada triwulan II 2026, kredit UMKM hanya tumbuh 0,36 persen secara tahunan setelah mengalami kontraksi 2,32 persen pada triwulan I.
Angka tersebut menjadi perhatian karena UMKM merupakan bagian penting dari kegiatan ekonomi DIY, termasuk pada sektor perdagangan, kuliner, furnitur, dan kerajinan.
Digitalisasi Buka Peluang Perluasan Kredit
Di tengah terbatasnya pertumbuhan kredit, digitalisasi transaksi menjadi salah satu peluang untuk memperluas akses pembiayaan UMKM di DIY. Bayu juga mencatat, jumlah pedagang atau merchant QRIS di DIY mencapai 1,11 juta pada 2026. Jumlah tersebut meningkat 18,9 persen, dengan komposisi 66,9 persen usaha mikro dan 25,1 persen usaha kecil.
Volume transaksi QRIS tumbuh 68,7 persen menjadi sekitar 284 juta transaksi, sedangkan nilai transaksinya mencapai Rp24,74 triliun. Riwayat transaksi digital tersebut berpotensi dimanfaatkan sebagai sumber informasi tambahan untuk menilai kelayakan kredit pelaku UMKM, khususnya usaha yang belum memiliki agunan memadai atau belum mempunyai rekam jejak kredit formal.
“Pendekatan ini dapat membantu perbankan memperluas penyaluran pembiayaan dengan mempertimbangkan aktivitas usaha yang tercermin melalui transaksi digital,” kata Bayu.
Menurut Bayu, bagi Bank BPD DIY, perkembangan tersebut membuka peluang untuk mengembangkan layanan pembiayaan yang lebih sesuai dengan karakteristik pelaku usaha lokal, sekaligus memperkuat kemitraan dengan lembaga keuangan lain.
Selain persoalan pembiayaan, UMKM juga menghadapi tekanan biaya produksi dan distribusi. Harga minyak mentah Indonesia atau Indonesian Crude Price (ICP) tercatat mencapai 112,81 dolar AS per barel pada September 2026 dalam materi tersebut.
“Kenaikan harga energi berpotensi menambah beban biaya transportasi, logistik, dan operasional usaha. Dampaknya dapat dirasakan oleh pelaku UMKM yang memiliki ruang terbatas untuk menyerap kenaikan biaya,” pesannya.
Tekanan lainnya juga berasal dari tarif resiprokal Amerika Serikat sebesar 19 persen terhadap produk Indonesia. Kebijakan tersebut menjadi perhatian bagi pelaku industri furnitur dan kerajinan, termasuk usaha yang berorientasi ekspor di DIY dan Jawa Tengah.
“Pelaku UMKM juga perlu menghadapi tuntutan peningkatan kualitas produk, efisiensi produksi, dan perluasan pasar agar dapat mempertahankan daya saing di tengah ketidakpastian perdagangan internasional,” bebernya.
Di sisi perbankan, peningkatan NPL UMKM turut menjadi faktor yang dapat mendorong kehati-hatian dalam menyalurkan kredit.
Dukungan Pembiayaan dan UMKM Hijau
Bayu menerangkan, sejumlah instrumen dukungan pemerintah dan regulator tersedia untuk membantu UMKM menghadapi tantangan tersebut. Dalam materi yang sama, realisasi penyaluran Kredit Usaha Rakyat (KUR) per 23 September 2026 tercatat mencapai Rp232,66 triliun atau sekitar 80,1 persen dari pagu Rp290,52 triliun. Suku bunga KUR ditetapkan sebesar 6 persen.
Dukungan lainnya mencakup kebijakan pembiayaan inklusif, pengembangan ekosistem pembayaran digital, sertifikasi halal gratis, serta fasilitas pemasaran bagi UMKM melalui platform SiBakul Jogja dan pameran SICLOMA yang dikelola Dinas Koperasi dan UKM DIY.
Aspek keberlanjutan juga menjadi tantangan tersendiri. Kajian Bank Indonesia dan Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada pada 2025, mencatat 87,81 persen UMKM belum menerapkan praktik bisnis hijau. Hanya 8,2 persen UMKM yang menggunakan pembiayaan untuk sertifikasi hijau.
Kondisi tersebut menunjukkan perlunya dukungan pembiayaan yang tidak hanya berorientasi pada ekspansi usaha, tetapi juga mendorong efisiensi energi, pengelolaan sumber daya, dan penerapan praktik bisnis berkelanjutan.
Dalam menghadapi 2027, penguatan pembiayaan, pemanfaatan data transaksi digital, pendampingan usaha, dan pengembangan UMKM hijau menjadi sejumlah agenda yang relevan untuk memperkuat ketahanan ekonomi.
“Dengan kontribusi UMKM yang besar terhadap perekonomian nasional maupun daerah, keberhasilan memperluas akses kredit dan meningkatkan daya saing usaha akan menjadi salah satu faktor penting dalam mendukung pertumbuhan ekonomi yang inklusif dan berkelanjutan,” tutup Bayu.(*)
Penulis : Elis